感謝Mike 桑了解了,難怪當初看這個舉例怪怪的,以下為GPT-4o調整版
餐廳經營情境(調整版)
假設這家餐廳在2024年的財務狀況如下:
營業收入:1,000萬元(來自餐飲銷售)
營業成本:500萬元(食材成本、員工薪資等)
營業費用:300萬元(租金、營運開支、廣告費用等)
另外,餐廳有以下的一次性項目:
土地收益:餐廳賣掉一塊不動產,獲得200萬元的收益(屬於異常利益)
政府補助:餐廳在開設新店時獲得了100萬元的政府補助(屬於異常利益)
長期投資收益:餐廳從股東投資中獲得了30萬元的股息(屬於經常性業外收益)
1. 計算營業利益(Operating Profit)
營業利益反映的是餐廳的核心業務獲利,計算時不包括業外收入或一次性項目。
計算公式:
營業利益=營業收入−營業成本−營業費用
代入數字:
營業利益= 1000−500−300=200萬元
所以,餐廳的營業利益是200萬元,這顯示餐廳的核心業務營運是盈利的。
2. 計算淨利(Net Profit)
淨利是公司在所有收入和支出(包括一次性項目)之後的總利潤。
計算公式:
淨利=營業利益+其他業外收入−其他費用
代入數字:
淨利=200+30+200+100−0=530萬元
所以,餐廳的淨利是530萬元。
3. 計算常利(Recurring Net Profit)
常利是淨利減去一次性利益(如土地收益、政府補助等)。
計算公式:
常利=淨利−一次性利益
其中,一次性利益 = 土地收益 + 政府補助
代入數字:
常利=530−(200+100)=530−300=230萬元
所以,餐廳的常利是230萬元,這顯示餐廳扣除一次性收益後的持續經營表現。
4. 總結區別:
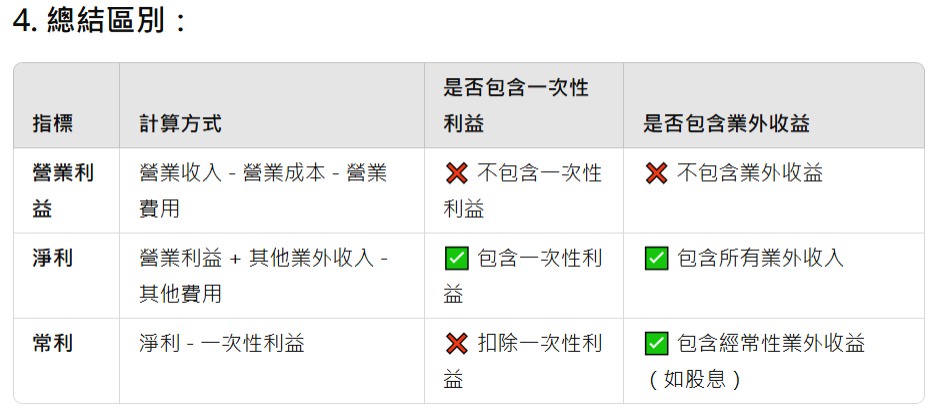
關鍵區別:
營業利益:僅反映餐廳的核心業務(餐飲業務)的獲利能力,不考慮任何業外收益或一次性項目。
淨利:是餐廳在所有收入和支出(包括一次性收益)後的總利潤,較為全面地反映了餐廳的盈利情況。
常利:常利是淨利扣除一次性收益後的結果,用來反映餐廳的持續盈利能力,不受一次性項目影響。