讀講稿心得與發問


1991年年報例子的背景方面補充,

1991年的10年~30年期美國政府公債殖利率約9%,因此當時折現率抓約10%。
一家好公司的稅後盈餘長期成長率,巴爺爺抓約6%,略高於1990年通膨率(約5%)。
對一家當時稅後盈餘約1 million的公司,用無限期股利折現法(高登公式)估值約1 million/(10%-6%) =25 million.
這是沒有抓安全邊際的狀況下。

事實上巴爺爺用$25 million買See's Candy的時候,
當時它的稅前盈餘是$5 million (2007年年報寫的,稅後盈餘我暫時查不到)。
是有抓安全邊際的。
2020年30年期公債利率降到1%多
用高登公式完全不能算
那時候卻是買股票最好的時機
我懷疑當時大學教投資學的教授
課怎麼上得下去?又如何買股票?
還是他們根本不用高登公式

巴菲特應該早就不用高登公式算便宜價
謝謝pnfeedback大和Mike大的補充,讓我對高登公式和老巴有更深的認識。 cheers
高登公式是什麼?請用國小學生也能懂的語言說明之
ChatGPT:
高登公式(Gordon Formula)是一個用來計算股票價值的方法,它特別適合用來估算會一直發股利的公司的價值。這個公式也叫做股利折現模型(Dividend Discount Model, DDM)。

公式長這樣:


P = D/(r - g)


用簡單的方式解釋

想像你有一棵會長橘子的樹,這棵樹每年都會掉一些橘子給你吃(就像股票發放股利)。如果這棵樹能一直長出越來越多的橘子,那它的價值當然會更高,對吧?

在公式裡:
• P 是這棵樹現在的價值(股票價值)。
• D 是今年掉下來的橘子(今年的股利)。
• r 是你對這棵樹的期望回報率(你希望每年能賺多少)。
• g 是這棵樹的橘子成長率(股利每年成長的比例)。

這個公式的意思是說:「一棵每年都會長越來越多橘子的樹,值多少錢?」或者說:「一間會一直發越來越多股利的公司,它的股票值多少錢?」

舉個例子

假設你買了一家公司的股票,這家公司今年發給你 10 元股利,而你希望投資這家公司每年能帶來 8%(0.08) 的回報,並且這家公司的股利預計每年會成長 3%(0.03)。

代入公式:


P = 10/(0.08 - 0.03)= 200


這表示,你可以用 200 元 的價格買這間公司的股票,才符合你的投資期待。

重點總結
1. 高登公式用來算股票價值。
2. 只適用於股利會持續成長的公司。
3. 如果一家公司不發股利(像是很多科技公司),這個公式就不適用了。
4. 股票的價值來自未來的股利,以及股利的成長速度。

希望這樣的解釋讓你更容易理解!
年報中波克夏的購併條件

Pre-tax Earning at least
25m in 1996-1997 annual report
50m in 1998-2003 annual report
75m in 2004-2016 annual report
75m in 2017 annual report

我的心得:
1. 對波克夏來說,買入的公司,稅前淨利要達到波克夏的(稅前)淨利約1%以上,才是夠大、值得考慮要不要做的購併。
2. 波克夏淨利逐年提升,因此對購併公司的淨利要求逐年提升。
網頁盈再表的篩選器常利可以選1億美金以上

讀講稿心得與發問 - 頁 7 NlG9pCC
我的問題是,看起來大型股這個標準,是隨著波克夏的淨利增高而調高的。
對我們這種奈米級的小投資人,是不是其實不需要,要求這麼高?
公司要夠大才不容易夭折
這個標準不是隨著波克夏
或我們投資金額越來越大而增加

對於學術派而言可能要好好研究統計
寫出一篇論文
我沒有那麼講究就訂為1億美金吧
最近長榮儲運、福興辦理現金減資,各減資5元(減資50%)、2元(減資20%)。
這二家公司獲利不錯,股價不貴,
因看好減資後有利提升ROE在考慮參加減資,
請教Mike是否支持?
讀講稿心得與發問 - 頁 7 QAXgtio
講稿教過了
子曰:舉一隅不以三隅反,則不復也。
自從3/12買入全家零股,發現該復習常利了,本來想自己做筆記留存,想想或許有同學也需要復習,彙整拙見如下,如果有錯,或缺漏,也希望指正、補充  (如果難以修改麻煩Mike刪除) :

主題:盈再表已經幫我們處理大部分財報,當常利忽高忽低,考慮是否要自行調整。

一、常利:經常性利益,企業在正常經營活動中持續產生的利潤,不包含一次性或非經常性的收益與損失。
二、淨利:企業最終盈餘,包括經常性利益及一次性收入與支出。
三、常利與淨利區別:常利反映企業的核心業務獲利能力;淨利則是企業整體財務表現的結果。
四、常利的影響: 常利影響股價的預期報酬率,因為它直接關聯到公司日常經營的穩定性與可持續性。
五、調整常利時機:
1.「預期常利」不正常的高:扣掉

會計原因(詳下述一)、個人判斷(景氣高點、保守、悲觀、看壞)、

2.「預期常利」不正常的低:加回

會計原因(詳下述一)、個人判斷(月考考差、景氣低點、樂觀、看好)

結論:
1.屬於會計原因試著查新聞、查帳,國內的股票還勉強做得到,國外的真不行,做幾次後想想不用查了,自行調整,雖不中意不遠矣。
2.MIKE大曾說:「不會判斷就不要判斷」,照著盈再表即可,巴班分散買股,不重壓,買賣錯一間公司,影響不大。


下述一:會計原因(盈再表財報尚未更新或抓不到資料時):
CHAT GPT
問:常利當期與前期變動大,是否可以朝特殊損益、非經常性項目、備供出售金融資產這三個主要因素抓取常例的變動原因?
答:
是的! 如果在檢查了營業收入、銷貨成本、營業費用及業外收支後,都沒有發現特別的波動,且唯一的異常點是常利與前期變動大,那麼這時可以集中精力檢查以下三個主要因素來找出原因:
1. 特殊損益
特殊事件如天災損失、政府徵收補償等,雖然不影響常利,但可能會影響公司的總體業績,這些一次性項目的影響需要注意。
例如: 美亞鋼管 https://mikeon88.666forum.com/t308-topic#10165

2. 非經常性項目
例如:資產處分利益、重組費用、投資收益或虧損。這些項目會直接影響淨利,但不會影響常利。檢查是否有非經常性利益或損失對常利的異常影響。
例如: 全家 https://mikeon88.666forum.com/t7p1050-topic#10235  、
https://mikeon88.666forum.com/t410p25-topic#10226

3. 備供出售金融資產
未實現損益的變動(計入「其他綜合損益」)和已實現損益的變動(會影響業外收支)。
確認是否有備供出售資產的處分或價格波動,這可能對淨利產生影響,但不會影響常利。
例如: KEY https://mikeon88.666forum.com/t425-topic#10144
下述一之結論:
當營業與業外項目未有大變動,而常利卻變動較大時,特殊損益、非經常性項目、備供出售金融資產這三個方向確實是關鍵抓取點,能幫助找出常利變動的原因。


後記:3/12當天已經看了一勛桑當時購入全家指出常利的疑點,仍以@211買入全家,覺得該複習,複習完後,發現買錯就錯了,我買入全家股票的佔比極低,無需罣礙。
謝謝阿宏桑、一勛桑、Jason桑的提問與解答,再次感謝Alex桑,維護盈再表造福全體巴教信徒。
謝謝聿媃的整理,整個攤出來就會更了解一次性損益的樣貌及財報的呈現。在看到盈再表第一頁【常利$m】欄如有異常增或降幅(直觀),我的習慣是先問AI,再就其提供訊息查證。

(PS:看到常利出現跳躍式增幅雖然興奮 讀講稿心得與發問 - 頁 7 1f60d 還是怕被拐~但看到斷崖跳水....直接想逃讀講稿心得與發問 - 頁 7 1f612 ,一整個反映人性)
eva
用ChatGPT 根據講義整理常利(Recurring Net Profit)、淨利(Net Profit) 和 營收(Revenue)
總結
讀講稿心得與發問 - 頁 7 NQ9c5Pp
結論:
投資時應該關注 常利與 ROE,才能確保買入的是長期有競爭力、穩定獲利的企業,而不是短期財報好看的公司

再區別常利(Recurring Net Profit) 和 Operating Profit(營業利益)的關係
讀講稿心得與發問 - 頁 7 PNlRuls
結論:
常利(Recurring Net Profit) ≠ 營業利益(Operating Profit),但 常利包含營業利益,並進一步調整 投資收益與一次性利益,讓投資人能夠更準確評估公司的長期獲利能力。

如果目標是評估「公司本業的獲利能力」,應該看 營業利益。
如果目標是評估「公司整體長期穩定的獲利能力」,應該看 常利。

簡單來說:

◎「營業利潤」就像是看一家餐廳的「廚藝」,專注於菜色本身的品質和成本控制。
◎「經常性淨利」就像是看這家餐廳的「整體經營狀況」,除了菜色,還包括店租、行銷、偶爾的意外支出等等,但會盡量排除那些不常發生的意外狀況,來更準確的了解餐廳的真正獲利能力。
最後的比喻錯了
店租、行銷屬營業費用,包含在營業利益
建議eva桑重讀講稿第四章
我比較懶,遇到暴增的淨利時直接問AI是何原因?全家問出來是一次性處分大陸所造成,就讓我卻步……,隔日Mike大與同學紛紛掛進,讓我以為是AI錯誤訊息。
eva
感謝Mike 桑了解了,難怪當初看這個舉例怪怪的,以下為GPT-4o調整版

餐廳經營情境(調整版)
假設這家餐廳在2024年的財務狀況如下:

營業收入:1,000萬元(來自餐飲銷售)

營業成本:500萬元(食材成本、員工薪資等)

營業費用:300萬元(租金、營運開支、廣告費用等)

另外,餐廳有以下的一次性項目:

土地收益:餐廳賣掉一塊不動產,獲得200萬元的收益(屬於異常利益)

政府補助:餐廳在開設新店時獲得了100萬元的政府補助(屬於異常利益)

長期投資收益:餐廳從股東投資中獲得了30萬元的股息(屬於經常性業外收益)

1. 計算營業利益(Operating Profit)
營業利益反映的是餐廳的核心業務獲利,計算時不包括業外收入或一次性項目。

計算公式:
營業利益=營業收入−營業成本−營業費用
代入數字:
營業利益= 1000−500−300=200萬元

所以,餐廳的營業利益是200萬元,這顯示餐廳的核心業務營運是盈利的。

2. 計算淨利(Net Profit)
淨利是公司在所有收入和支出(包括一次性項目)之後的總利潤。

計算公式:
淨利=營業利益+其他業外收入−其他費用
代入數字:
淨利=200+30+200+100−0=530萬元

所以,餐廳的淨利是530萬元。

3. 計算常利(Recurring Net Profit)
常利是淨利減去一次性利益(如土地收益、政府補助等)。

計算公式:

常利=淨利−一次性利益
其中,一次性利益 = 土地收益 + 政府補助

代入數字:

常利=530−(200+100)=530−300=230萬元
所以,餐廳的常利是230萬元,這顯示餐廳扣除一次性收益後的持續經營表現。

4. 總結區別:
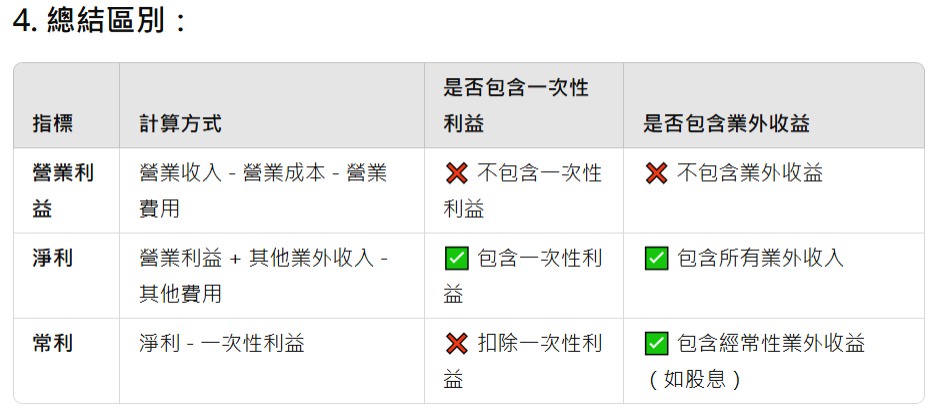
讀講稿心得與發問 - 頁 7 ByMjuOF

關鍵區別:
營業利益:僅反映餐廳的核心業務(餐飲業務)的獲利能力,不考慮任何業外收益或一次性項目。

淨利:是餐廳在所有收入和支出(包括一次性收益)後的總利潤,較為全面地反映了餐廳的盈利情況。

常利:常利是淨利扣除一次性收益後的結果,用來反映餐廳的持續盈利能力,不受一次性項目影響。

看新聞/網路節目,需要特別注意製作者是站在那個政治立場,避免被誤導。

只看單純的事件報導,判斷力還要再磨練。

看MIKE大的分析,清楚扼要直指核心,謝謝MIKE大指導!
我完全不看台灣的媒體和理財雜誌
充滿政治偏見
沒幾個所謂的專家主編記者網紅是商學院本科出身的
他們也少有真正在股市賺到大錢

只要把我講稿上的道理一一想通
就可以判斷出正確答案
謝謝Mike大的精闢解說分析,老師說「只要講稿的道理一一想通,就能判斷出正確答案」,看來還真的要再去複習講稿了,目前也只能乖乖吸收消化老師的解析,乖乖先跟著照做複製貼上,謝謝$$
我不看書,家中沒有一本書
因為我發現世上的財經書籍
1. 沒有一本教我們如何計算預期報酬率
他們也說等便宜再買,卻不會算便宜價
根本是唬弄人而已

2. 只要按盈再表就好不必看財報

3. 他們不知道選錯股的機率高達30%,
不是如何提高選股勝率,
而是要買100支縮小抽樣誤差

4. 他們更不曉得除了GDP之外
利率、匯率等總經指標都跟股價無關。

5. 最多人看的技術分析更是錯的,完全沒有道理
我可是統計碩士,學過許多高深數學
每當有人炫耀技術分析多厲害,我都很想笑
笑他們數學不好跳不出坑來

6. 看誰在推薦哪一本理財書我就知道他的水準如何
會推薦「富爸爸」的人絕非商學院畢業
因為作者連基本會計名詞資產負債的定義都搞錯,
顯然是外行人

我完全不看書,家中找不到一本書
整天只滑手機,就做遍全世界股市
巴菲特說好好把握那些能讓你變得更好的人
Mike桑就是讓我們變得更好的人
Mike桑是一位非凡、了不起的老師
在巴班,能學習:

邏輯連貫/一支手機投資全球+報稅/複利致富

都是了不起的事。

便宜與貴是形容詞,要有數據來說明,而盈再表計算出來的數字,就是最好的證明
學生拜讀講稿 13/21 IRR
https://mikeon88.666forum.com/t374p75-topic#7262
在XIRR績效的數據中
本金2,6601萬元,好像移位了

讀講稿心得與發問 - 頁 7 Jb7HjF8
謝謝雜工桑指正

發表意見


Name


廣告